2026年3月期、飯田グループホールディングスの純利益は633.2億円、売上高純利益率は4.2%まで改善しました。一方でネットキャッシュは▲4,612.7億円へ沈み、正味流動資産比率も▲75.2%です。利益は伸びたのに、バランスシートは重くなった——この「増益と負債拡大の同時進行」を、株価はどう織り込むべきなのでしょうか。
本記事では、国内最大級の分譲戸建連合である同社を、オーナー利益・ネットキャッシュ・在庫リスクの三点から読み、単純な「割安」断言がなぜ危険かを整理します。
価格帯を束ねる分譲戸建の連合体
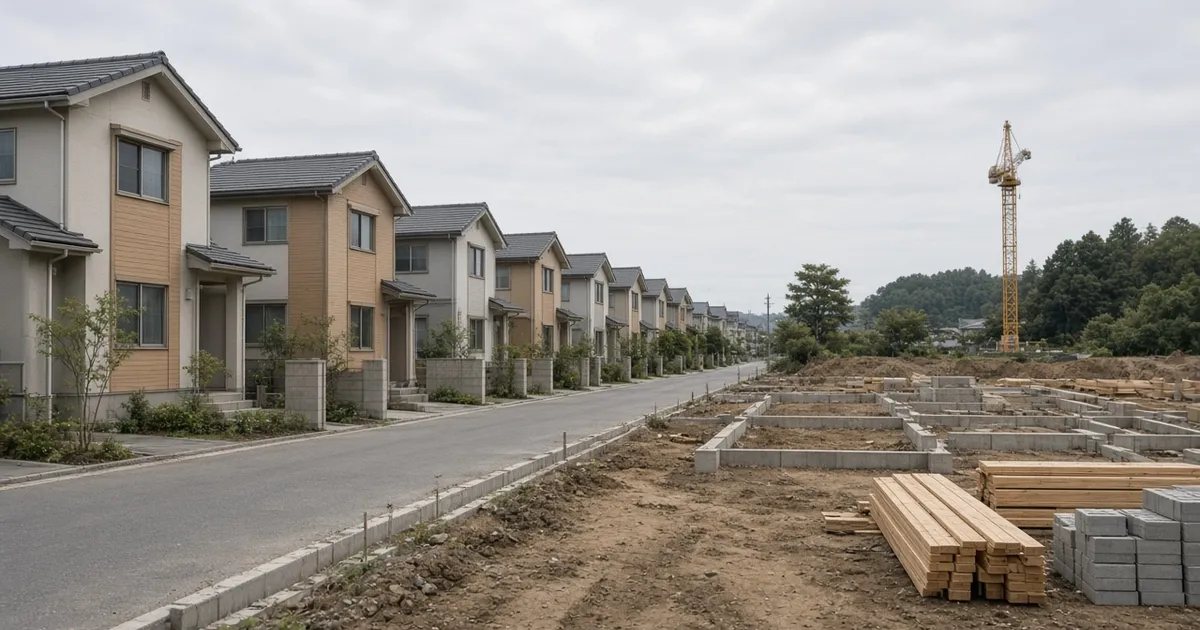
飯田グループHDは、一建設・飯田産業・東栄住宅・タクトホーム・アーネストワン・アイディホームなど、価格帯と仕様の異なる戸建ブランドを束ねる住宅関連持株会社です。連結子会社は81社規模で、主力は土地仕入→建築→分譲販売。2026年3月期の売上収益1兆5,088億円のうち、戸建分譲が約80.8%を占めます。
勝ち筋になりうるのは、グループ横断のスケール調達によるコスト競争力と、完成在庫率の改善に見られる需給オペレーションです。ZEH水準比率100%など環境対応も先行させています。一方で参入障壁は低く、金利・地価・一次取得者マインドへの感応度が高い——「回転する在庫ビジネス」である点が、投資判断の起点になります。
棟数減を単価と粗利で吸収した増益
| 指標 | 2024 | 2025 | 2026 |
|---|---|---|---|
| 売上高(億円) | 14391.8 | 14596.4 | 15088.6 |
| 純利益(億円) | 372 | 507 | 633.2 |
| 売上高純利益率 | 2.6% | 3.5% | 4.2% |
売上は3期連続で拡大し、純利益は372億円→633.2億円へ。売上高純利益率も2.6%から4.2%へ改善しています。戸建は販売棟数が減少しても平均価格が上昇し、戸建粗利率は16.0%(+2.1pt)。万博出展費用約50億円と人員増で販管費は増えたものの、営業・最終とも増益を確保しました。
ただし、棟数減を単価でカバーする構図は、需要の質や地域ミックスの変化も示唆します。会計上の稼ぐ力は回復している一方、後述のとおり現金の残り方は別問題です。
オーナー利益価値は時価総額を上回るが…
(※シミュレーション条件:推定株価2,219円、期待利回り5%)
| 指標 | 2024 | 2025 | 2026 |
|---|---|---|---|
| オーナー利益(億円) | 196.5 | 387.75 | 392.91 |
| オーナー利益価値(億円) | 3930 | 7755 | 7858.2 |
オーナー利益は196.5億円→392.91億円へ拡大し、要求収益率5%で割り引いたオーナー利益価値は約7,858億円です。推定株価2,219円ベースの試算時価総額は約6,132億円で、単純比較ではオーナー利益価値が時価総額を上回ります。
ただし純利益633.2億円に対しオーナー利益は392.91億円と開きがあり、在庫積み増しを伴う成長投資の影響が残ります。営業CFは約▲975億円(棚卸増が主因)で、フリーCFも大きくマイナス。「会計利益の回復」と「現金の残り方」のギャップが、ディスカウントを一気に埋め切らない一因と読めます。
ネットキャッシュ▲4,613億円という下値の重さ
| 指標 | 2024 | 2025 | 2026 |
|---|---|---|---|
| ネットキャッシュ(億円) | -3214.77 | -2966.8 | -4612.71 |
| 正味流動資産比率 | -51.7% | -48.4% | -75.2% |
ここでのネットキャッシュは、流動資産から棚卸を除き、投資有価証券の7割を加え、負債を差し引く保守的な定義です。2026年3月期末は▲4,612.7億円、正味流動資産比率は▲75.2%まで悪化しました。現金は減り、借入は増え、棚卸資産は9,660億円に達しています。
会社は未契約在庫を「今期計画に対し適正」と説明し、完成在庫率は改善しています。在庫増が無秩序とは言い切れません。それでも絶対額は大きく、市況悪化時の評価損リスクは本体リスクそのものです。オーナー利益価値>時価総額でも、ネット負債を踏まえた企業価値ベースでは「割安断言」はできません。
在庫・金利・需要が同時に効くリスク
棚卸資産の価値下落
9,660億円の在庫に対し、地価・需給の悪化で評価損が出ると損益と自己資本を直撃します。金利上昇と購買意欲
ネット負債が大きいため、ローン金利上昇は需要抑制と財務コストの両面で圧力になります。成長投資の実行精度
米国住宅買収とのれん、リフォーム独立セグメント化など、戸建依存を下げる方針は前向きですが、減損や計画未達のリスクも伴います。万博費用約50億円は一過性寄りでも、在庫+借入の拡大は構造論点です。
今は様子見——在庫とキャッシュフローの監視トリガー
飯田グループHDは、粗利率改善と過去最高圏の最終利益で「稼ぐ力の回復」を示しました。オーナー利益価値は試算時価総額を上回ります。それでもネットキャッシュ▲4,613億円と棚卸の重さは、下値耐性の論点を無視できません。
現時点のスタンスは「様子見」です。割安に見える数字だけで買わず、現金創出と在庫の質が改善するかを待ちます。
強気に転じる監視トリガー (買い方向)
- 営業CFが黒字化し、棚卸資産の増加ペースが売上成長と整合する水準へ戻ること(四半期CF・在庫回転の開示)
- リフォーム独立セグメント化後の売上・粗利率が、会社計画(2027年3月期 売上258億円・粗利率28.7%見込み)に対し大きな未達がないこと
警戒を強める監視トリガー (見送り方向)
- ネットキャッシュの更なる悪化、または棚卸の急増が続き、完成在庫率・未契約在庫が「適正」説明から外れる開示
- 金利上昇・需要減速下で戸建粗利率が再び低下し、評価損・のれん減損が再燃する場合
飯田グループホールディングス株式会社 の「あるべき株価」をシミレーションしてみませんか?
記事で紹介した飯田グループホールディングス株式会社の財務データ、もっと深く分析したいと思いませんか?
okuriru.comなら、バフェット流の「オーナー利益」に基づいた飯田グループホールディングス株式会社のシミュレーションが可能です。あなたが求める期待利回り(ハードル・レート)を入力するだけで、独自の理論株価を瞬時に算出します。
👉 飯田グループホールディングス株式会社の理論株価を計算する
「この株、今の価格は妥当?」という疑問を、自分だけの基準で解消しましょう。財務データのCSVダウンロードも、もちろん可能です!